Simples Nacional ou Lucro Presumido: qual regime escolher?
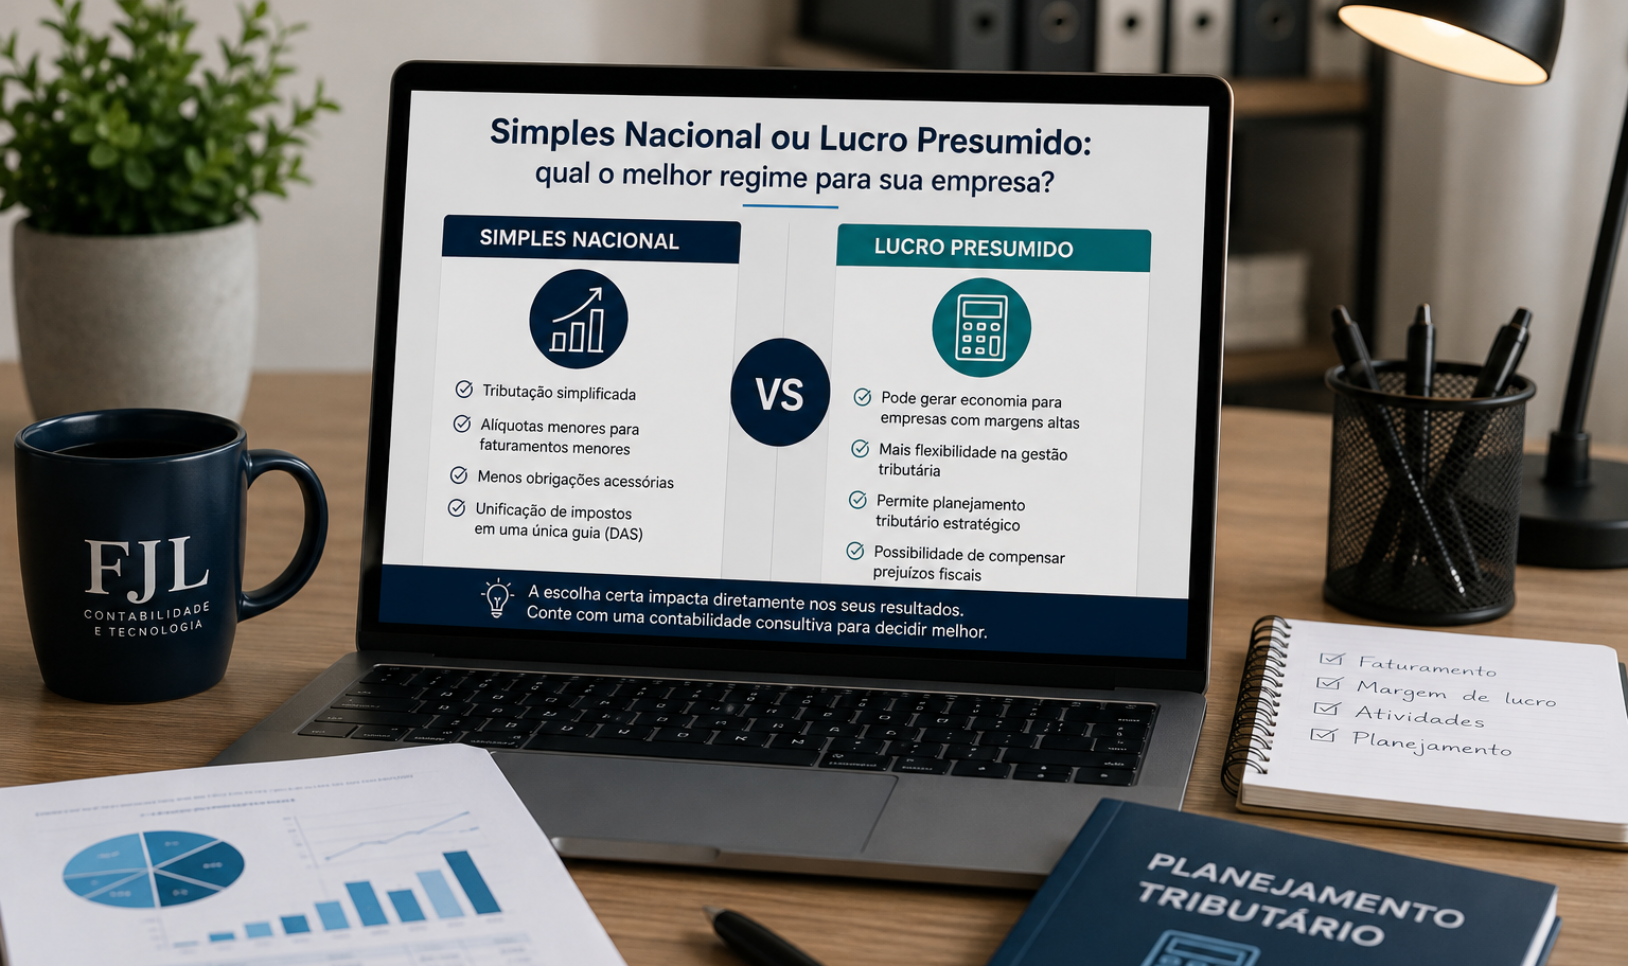
Um dos primeiros — e mais importantes — planejamentos tributários de qualquer empresa é a escolha do regime de apuração de impostos. Para micro e pequenas empresas no Brasil, as opções mais comuns são o Simples Nacional e o Lucro Presumido. Cada um tem vantagens conforme o perfil do negócio.
Simples Nacional
Unifica em uma única guia (DAS) o recolhimento de vários tributos federais, estaduais e municipais. É indicado para empresas com faturamento anual de até R$ 4,8 milhões e costuma ser vantajoso para negócios com folha de pagamento relevante ou margens de lucro menores, já que a alíquota efetiva cresce conforme a receita bruta acumulada nos últimos 12 meses (o chamado RBT12) e o anexo em que a atividade se enquadra.
Lucro Presumido
Nesse regime, o imposto de renda e a CSLL são calculados sobre uma margem de lucro presumida pela legislação (que varia conforme a atividade), independentemente do lucro real obtido. Pode ser vantajoso para empresas com margens de lucro efetivas maiores que a presunção legal, ou para atividades específicas em que o Simples Nacional não é tão competitivo.
Como decidir
- Simule os dois regimes com base no faturamento e na margem de lucro real do seu negócio
- Considere a folha de pagamento — no Simples, ela costuma pesar menos no imposto total
- Avalie o histórico de faturamento dos últimos 12 meses, pois ele define a alíquota efetiva no Simples Nacional
- Revise o enquadramento anualmente — o que era vantajoso em um ano pode não ser no seguinte
Use nossa calculadora gratuita do Simples Nacional para uma estimativa inicial. Como esse cálculo depende de particularidades da sua empresa, a análise da FJL garante que você não pague mais imposto do que o necessário.
Ficou com alguma dúvida?
Fale com a nossa equipe pelo WhatsApp — sem custo e sem compromisso.
Falar no WhatsApp